Domain kernziehschutz.de kaufen?
Wir ziehen mit dem Projekt
kernziehschutz.de um.
Sind Sie am Kauf der Domain
kernziehschutz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kernziehschutz.de kaufen?
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
Ähnliche Suchbegriffe für Beteiligungen
Top-Angebote
Produkte zum Begriff Beteiligungen:


-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Was sind Beteiligungen in der Bilanz?
Was sind Beteiligungen in der Bilanz? Beteiligungen in der Bilanz sind langfristige Finanzanlagen, die ein Unternehmen an anderen Unternehmen hält. Sie werden in der Bilanz unter den Anlagevermögenswerten ausgewiesen. Dabei handelt es sich um Anteile an anderen Unternehmen, die in der Regel einen Einfluss von mehr als 20% am Kapital des Unternehmens ermöglichen. Diese Beteiligungen können sowohl strategischer Natur sein, um Einfluss auf andere Unternehmen auszuüben, als auch zur Diversifizierung des Portfolios dienen. In der Bilanz werden Beteiligungen zum Anschaffungswert abzüglich eventueller Abschreibungen ausgewiesen. **
-
Wie können Beteiligungen an Unternehmen zur Diversifizierung eines Portfolios beitragen? Welche Arten von Beteiligungen sind am attraktivsten?
Beteiligungen an Unternehmen können zur Diversifizierung eines Portfolios beitragen, da sie eine alternative Anlageklasse darstellen und das Risiko streuen. Aktienbeteiligungen an etablierten Unternehmen mit stabilem Wachstum und Dividendenausschüttungen sind am attraktivsten für langfristige Investoren. Venture-Capital-Beteiligungen an Start-ups können ebenfalls attraktiv sein, bieten jedoch auch ein höheres Risiko. **


Wo finde ich Beteiligungen in der Bilanz?
Beteiligungen in der Bilanz eines Unternehmens sind in der Regel im Anlagevermögen zu finden. Dort werden sie unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können in Form von Anteilen an anderen Unternehmen, Tochtergesellschaften oder Joint Ventures vorliegen. Sie werden in der Bilanz zum Anschaffungswert oder zum niedrigeren beizulegenden Zeitwert ausgewiesen. Um die genaue Position der Beteiligungen in der Bilanz zu identifizieren, sollte man sich den Anlagenteil der Bilanz näher anschauen. **
Welche Rolle spielen Web-Beteiligungen für die Unternehmensentwicklung?
Web-Beteiligungen können dazu beitragen, neue Märkte zu erschließen und die Reichweite des Unternehmens zu erhöhen. Durch strategische Partnerschaften können Synergien genutzt und Innovationen vorangetrieben werden. Zudem können Web-Beteiligungen dazu beitragen, die digitale Transformation des Unternehmens voranzutreiben und Wettbewerbsvorteile zu erlangen. **
Top-Angebote
Produkte zum Begriff Beteiligungen:
-
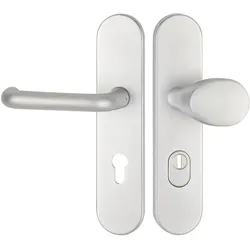
Hermat Schutz-Wechselgarnitur 1901 BASIC 01 PZW 92 mm Kernziehschutz F1Die Hermat Schutz-Wechselgarnitur 1901 BASIC 01 ist eine HT-SK2 Schutz-Wechselgarnitur für Haustüren. Die Garnitur ist für PZW 92 mm und Türstärken von 62 bis 75 mm ausgelegt. Sie verfügt über ein Langschild 2091 KSH, einen gekröpften Knopf 3128 sowie einen Kernziehschutz für Zylinderüberstände von 12 bis 17 mm. Die Garnitur entspricht der Schutzklasse 2 nach DIN EN 1906 und ist für RC2-Türelemente geeignet. Die Oberfläche ist in F1 silberfarben eloxiert ausgeführt. Produktvorteile HT-SK2 Schutz-Wechselgarnitur für Haustüren Ausführung für PZW 92 mm Geeignet für Türstärken von 62 bis 75 mm Mit Langschild 2091 KSH Mit gekröpftem Knopf 3128 Mit Kernziehschutz Für Zylinderüberstände von 12 bis 17 mm Schutzklasse 2 nach DIN EN 1906 Geeignet für RC2-Türelemente Oberfläche F1 silberfarben eloxiert Technische Daten Hersteller: Hermat Serie: 1901 BASIC 01 Artikelnummer: 1901/2091.KSH/3128/S...69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Ähnliche Suchbegriffe für Beteiligungen
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Beteiligungen in der Bilanz?
Was sind Beteiligungen in der Bilanz? Beteiligungen in der Bilanz sind langfristige Finanzanlagen, die ein Unternehmen an anderen Unternehmen hält. Sie werden in der Bilanz unter den Anlagevermögenswerten ausgewiesen. Dabei handelt es sich um Anteile an anderen Unternehmen, die in der Regel einen Einfluss von mehr als 20% am Kapital des Unternehmens ermöglichen. Diese Beteiligungen können sowohl strategischer Natur sein, um Einfluss auf andere Unternehmen auszuüben, als auch zur Diversifizierung des Portfolios dienen. In der Bilanz werden Beteiligungen zum Anschaffungswert abzüglich eventueller Abschreibungen ausgewiesen. **
-
Wie können Beteiligungen an Unternehmen zur Diversifizierung eines Portfolios beitragen? Welche Arten von Beteiligungen sind am attraktivsten?
Beteiligungen an Unternehmen können zur Diversifizierung eines Portfolios beitragen, da sie eine alternative Anlageklasse darstellen und das Risiko streuen. Aktienbeteiligungen an etablierten Unternehmen mit stabilem Wachstum und Dividendenausschüttungen sind am attraktivsten für langfristige Investoren. Venture-Capital-Beteiligungen an Start-ups können ebenfalls attraktiv sein, bieten jedoch auch ein höheres Risiko. **
-
Wo finde ich Beteiligungen in der Bilanz?
Beteiligungen in der Bilanz eines Unternehmens sind in der Regel im Anlagevermögen zu finden. Dort werden sie unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können in Form von Anteilen an anderen Unternehmen, Tochtergesellschaften oder Joint Ventures vorliegen. Sie werden in der Bilanz zum Anschaffungswert oder zum niedrigeren beizulegenden Zeitwert ausgewiesen. Um die genaue Position der Beteiligungen in der Bilanz zu identifizieren, sollte man sich den Anlagenteil der Bilanz näher anschauen. **
-
Welche Rolle spielen Web-Beteiligungen für die Unternehmensentwicklung?
Web-Beteiligungen können dazu beitragen, neue Märkte zu erschließen und die Reichweite des Unternehmens zu erhöhen. Durch strategische Partnerschaften können Synergien genutzt und Innovationen vorangetrieben werden. Zudem können Web-Beteiligungen dazu beitragen, die digitale Transformation des Unternehmens voranzutreiben und Wettbewerbsvorteile zu erlangen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.